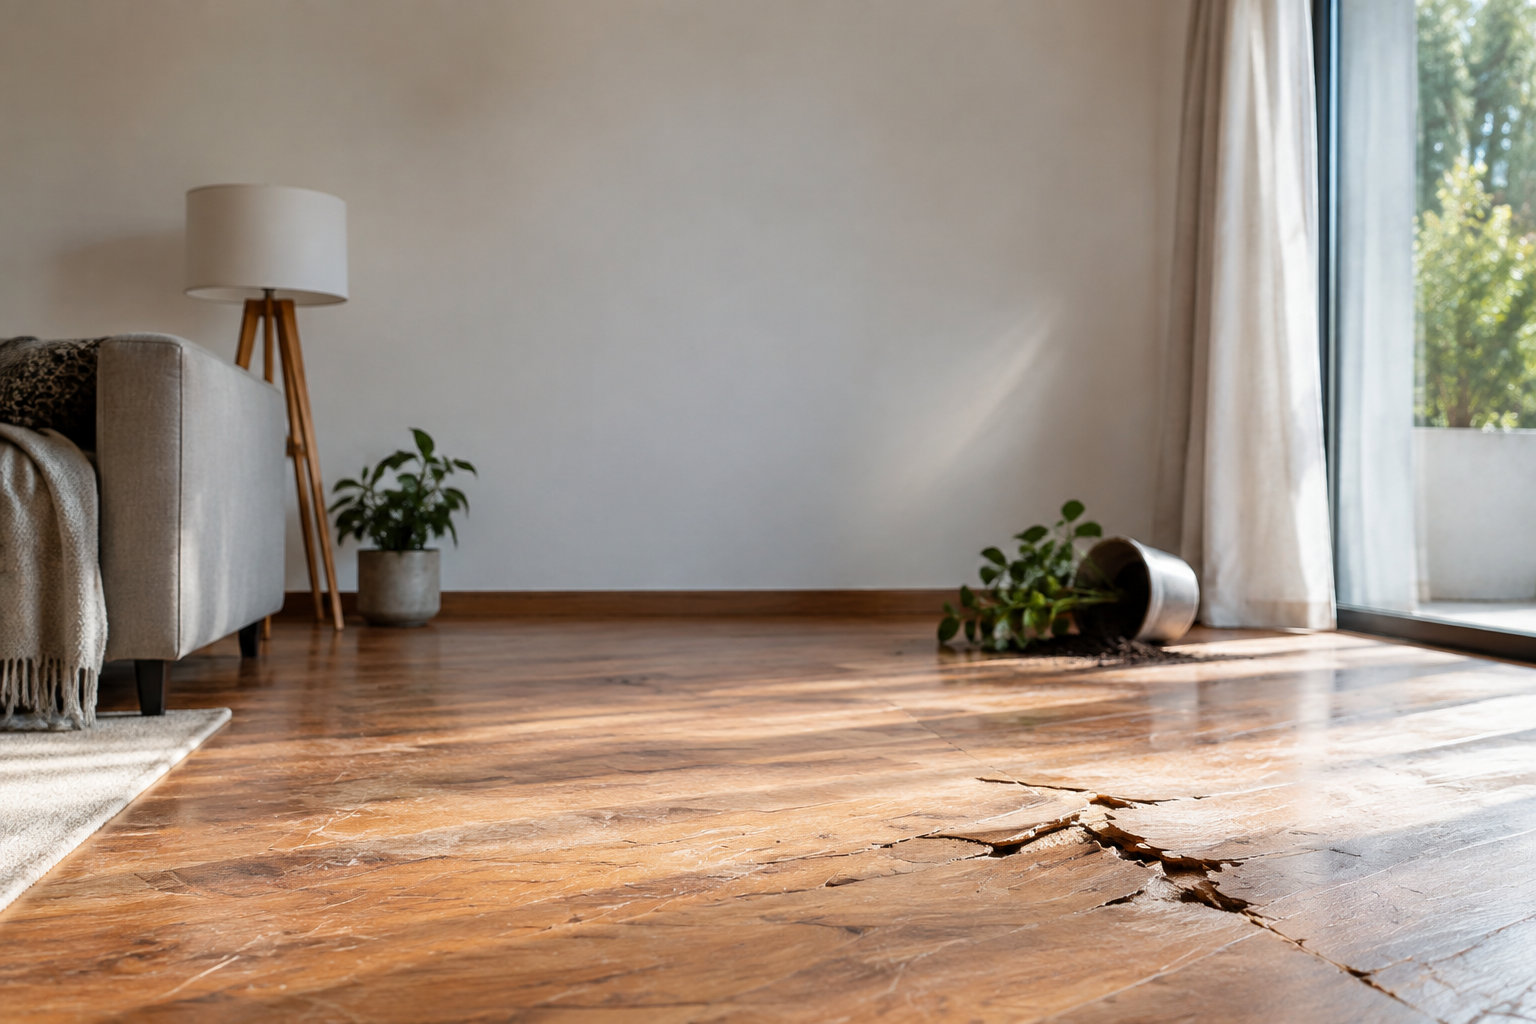
Une fuite d’eau peut abîmer un parquet en quelques heures, et la réparation coûte vite cher. Reste à savoir qui doit la payer : votre assurance, celle de l’immeuble, ou vous.
Cet article vous explique comment savoir si votre contrat couvre le parquet, comment les assureurs se partagent les frais, et quoi faire étape par étape, de la déclaration jusqu’à la réparation ou au remplacement.
Qui paie les dégâts sur un parquet ?
Ça dépend du contrat, de l’origine du sinistre et de la nature des dégâts. La garantie dégâts des eaux couvre les dégâts d’une fuite, d’une rupture de canalisation ou d’un débordement.
Une infiltration par le toit, un mur ou une fenêtre n’est couverte que si elle vient d’un événement soudain et accidentel. Un manque d’entretien ou la vétusté la fait en général exclure.
La franchise reste souvent à votre charge : son montant n’est pas fixe, il dépend de votre contrat. Lisez-le avant tout remboursement.
Réparer la fuite et réparer le parquet, ce sont deux travaux différents. La canalisation qui fuit se répare à part, et son coût n’est pas forcément pris en charge. Ce qui compte, c’est ce que votre contrat garantit.
Pour le parquet, votre premier interlocuteur reste votre assureur. Si une flaque apparaît déjà, voyez que faire quand une flaque d’eau apparaît sur le parquet.
Que faire dès la découverte du dégât ?
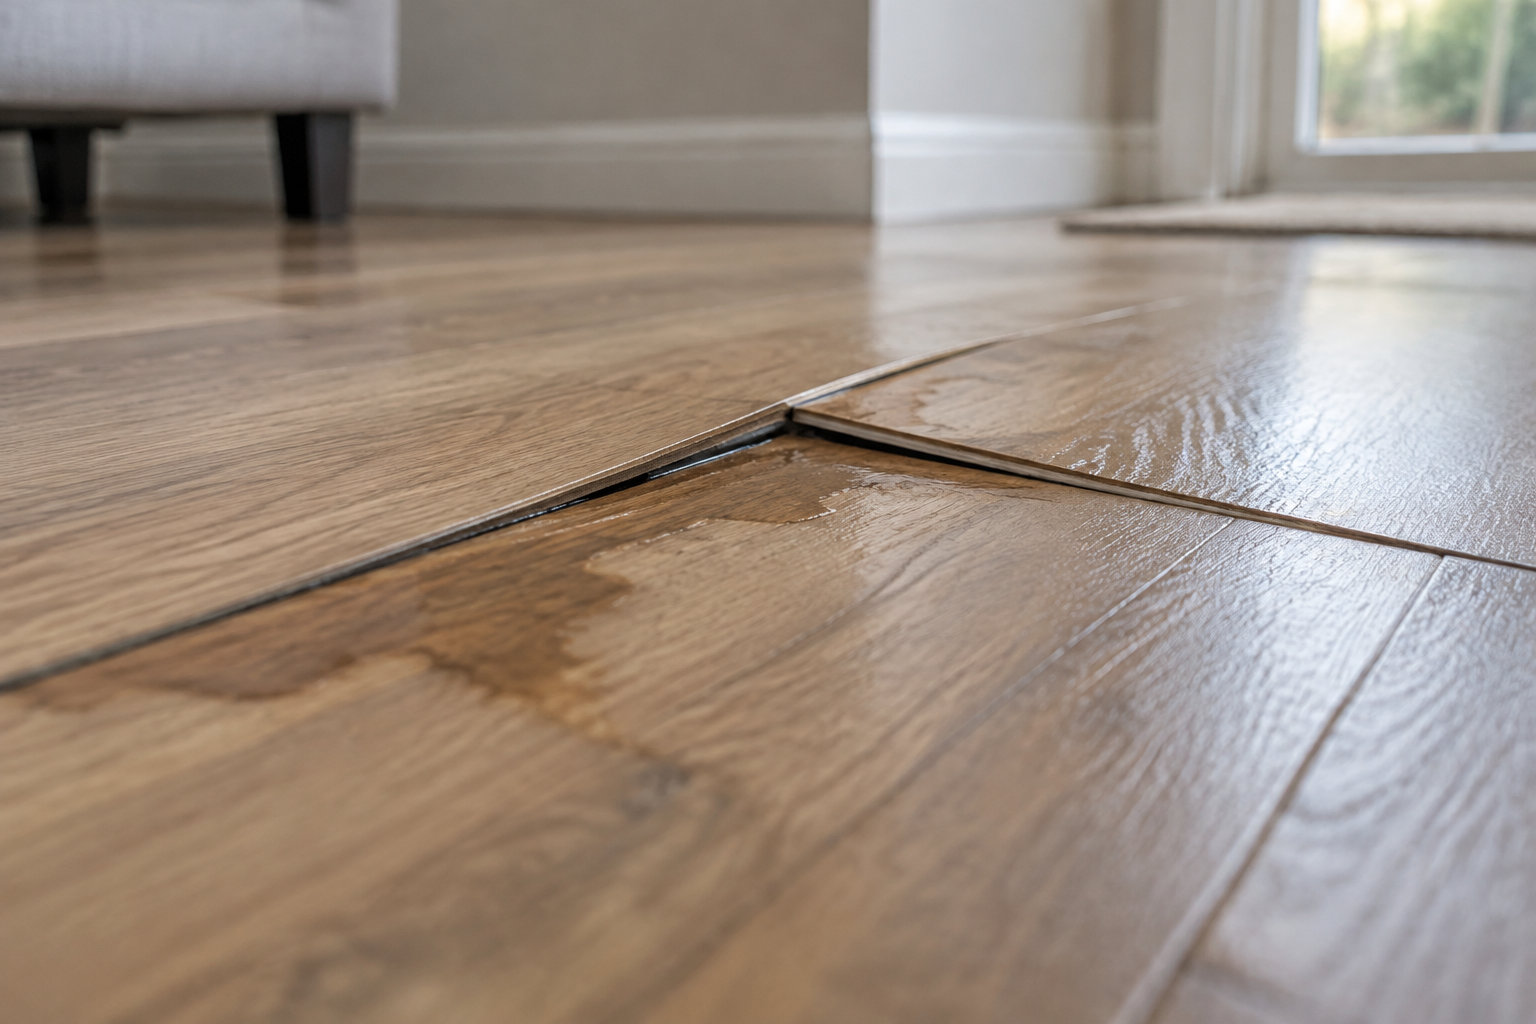
Dès que vous voyez de l’eau, coupez l’arrivée d’eau si vous le pouvez, puis faites réparer la fuite pour limiter les dégâts. Pour les gestes d’urgence, suivez ce guide sur l’eau qui sort du parquet.
Déclarez le sinistre à votre assureur dans le délai de votre contrat, qui ne peut pas être inférieur à cinq jours ouvrés après la découverte. Ce sont des jours hors week-ends et fériés. Gardez les justificatifs des interventions d’urgence.
Pour appuyer votre dossier, réunissez ces éléments :
- Des photos du parquet et des autres dégâts, prises avant de déplacer ou de jeter quoi que ce soit.
- Les factures et les devis, qui servent à chiffrer les dégâts.
- Le constat amiable, signé ensemble par les personnes concernées puis envoyé vite à votre assureur. Il doit préciser le lieu, les circonstances, la cause connue, les dommages et les coordonnées de chacun.
- Si la cause reste inconnue, une recherche de fuite peut être nécessaire. Elle coûte environ 300 à 1 200 €, selon le type de recherche et les travaux pour accéder à la fuite.
Parquet flottant : mobilier ou partie de l’immeuble ?
La convention CIDRE
Un parquet flottant n’est pas automatiquement un meuble. Ne partez pas de ce principe : il faut regarder votre contrat et la nature des dommages.
Vous lisez encore CIDRE dans un ancien dossier ? Cette convention a été remplacée par IRSI le 1er juin 2018. Pour un sinistre plus récent, c’est elle qui compte pour les dégâts des eaux en immeuble.
Sous 1 600 € HT de dommages par local, l’assureur qui gère votre dossier règle seul, sans se retourner contre les autres assureurs.
Entre 1 600 € et 5 000 € HT, un expert est désigné pour tous les assureurs, qui se remboursent ensuite entre eux. Au-delà de 5 000 €, la convention ne s’applique pas.
La convention CIDE-COP
Pour les dégâts des eaux, le montant des dommages par local décide de la convention qui s’applique.
| Critère | Jusqu’à 5 000 € HT de dommages | Plus de 5 000 € HT de dommages |
|---|---|---|
| Convention applicable | IRSI | CIDE-COP, en copropriété |
| Recours entre assureurs | Réglés dans le cadre d’IRSI | Organisés par CIDE-COP |
| Forfaits de recours | Selon les règles d’IRSI et du dossier | Selon les règles de CIDE-COP et du dossier |
Avec la convention CIDE-COP, les parquets, y compris flottants, sont classés parmi les biens immobiliers, quel que soit leur mode de pose. Le parquet flottant n’est donc pas automatiquement traité comme du mobilier.
Demandez à votre assureur quelle convention il applique à votre dossier. Et si l’eau a déjà abîmé le sol, voyez ce qu’il faut faire tout de suite.
Parquet abîmé dans un logement loué : ce qui revient au locataire
Dans un logement loué, la première question est de savoir qui a causé le dégât. Si la fuite vient de l’immeuble ou d’un défaut du bailleur, c’est en général son assurance qui intervient.
Votre assurance habitation doit couvrir au minimum le dégât des eaux, l’incendie et l’explosion. Remplacer quelques lames abîmées par des taches ou des trous reste une réparation locative, donc à votre charge.
L’usure normale du parquet et la vétusté, c’est-à-dire le vieillissement naturel du bois, ne sont pas à payer par le locataire. Une lame qui a pâli ou un joint qui s’est ouvert avec les années ne vous revient donc pas.
Pour faire la différence, l’état des lieux d’entrée sert de référence. Il décrit l’état des revêtements de sol, et des photos datées peuvent le compléter.
À la sortie, on compare : ce qui était déjà là ne se paie pas, mais une dégradation nouvelle peut vous être réclamée.
Faire sécher le parquet sans le fendre
Premier geste : coupez l’arrivée d’eau, puis épongez l’eau visible avec des torchons absorbants. Inutile d’attendre l’expert pour cela. Ensuite, ouvrez les fenêtres, sans chauffage fort ni sèche-cheveux : le bois qui sèche trop vite se fend.
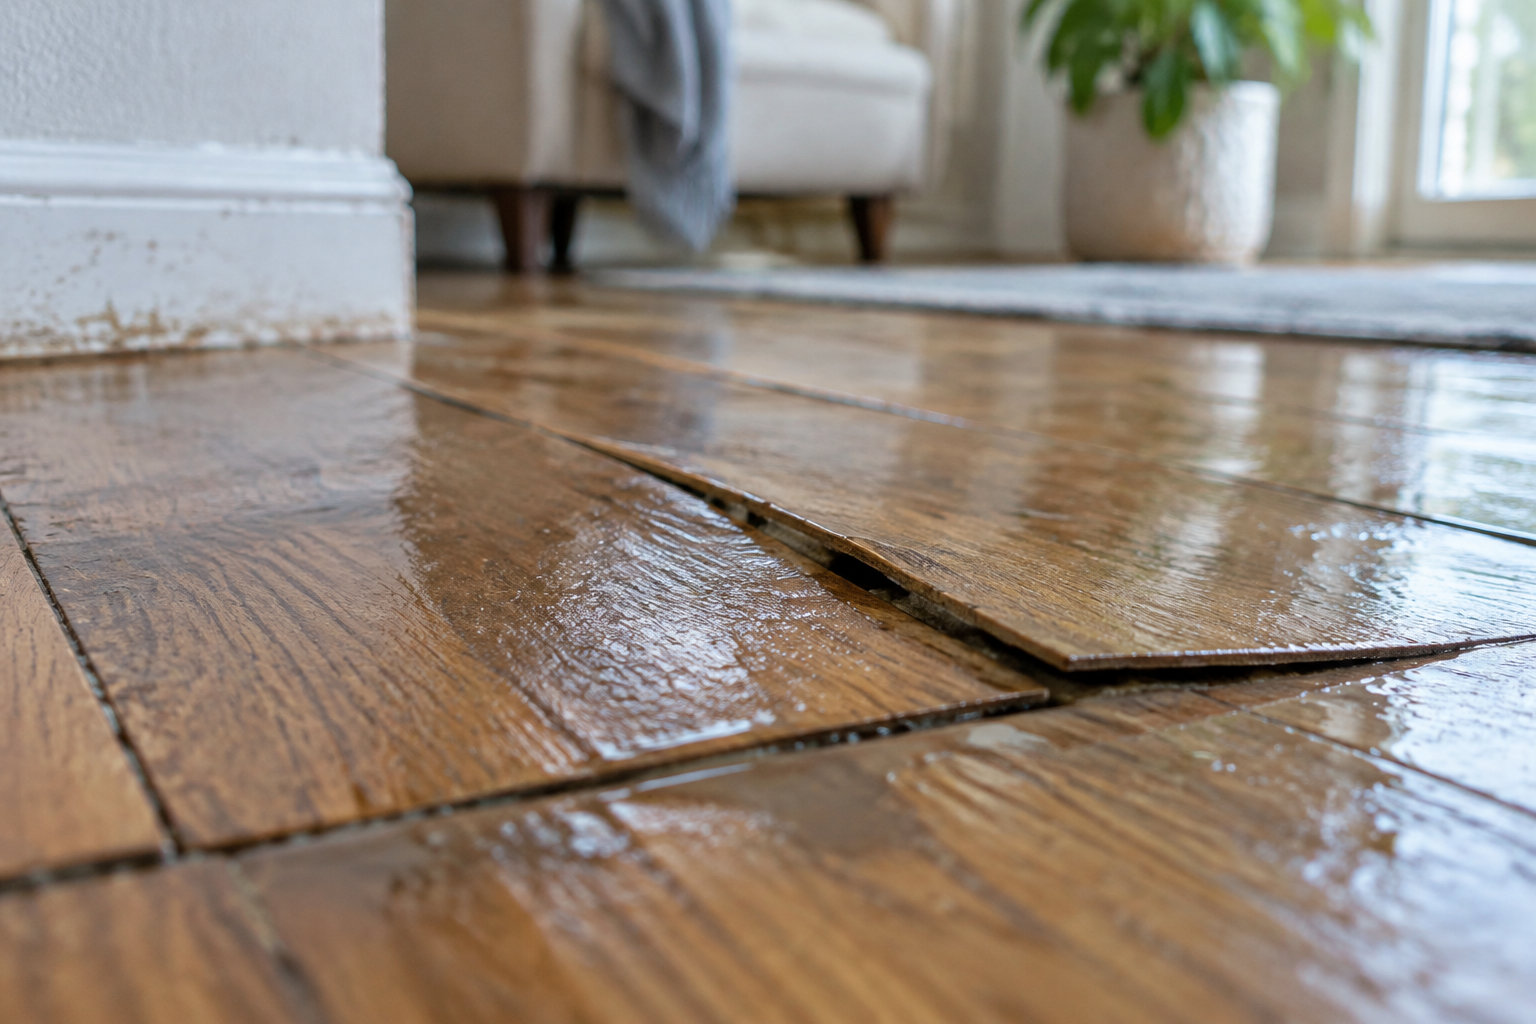
Sur un parquet flottant, l’eau peut rester cachée entre les lames et le support. Si une lame bouge ou si le sol sonne creux, il y en a sans doute encore dessous.
Avant de poser ou de finir un parquet, contrôlez ces repères, et si des champignons apparaissent, lisez la page sur la mérule :
- Parquet collé sur béton ou chape de ciment : l’humidité du support ne doit pas dépasser 3 %.
- Chape au sulfate de calcium : 0,5 % au maximum.
- Plancher en bois ou panneau à base de bois : 12 % au maximum, mesuré avec un humidimètre à pointes.
- Sur une chape, la mesure peut demander une autre méthode, comme la bombe à carbure.
- Tant que le séchage n’est pas fini, ne poncez pas le parquet et ne refaites pas la finition.
Devis, expertise et réparation : quel ordre suivre ?
Commencez par déclarer le sinistre à votre assureur avant de lancer les travaux. C’est lui qui décide s’il faut une expertise. Un devis peut déjà décrire les réparations nécessaires.
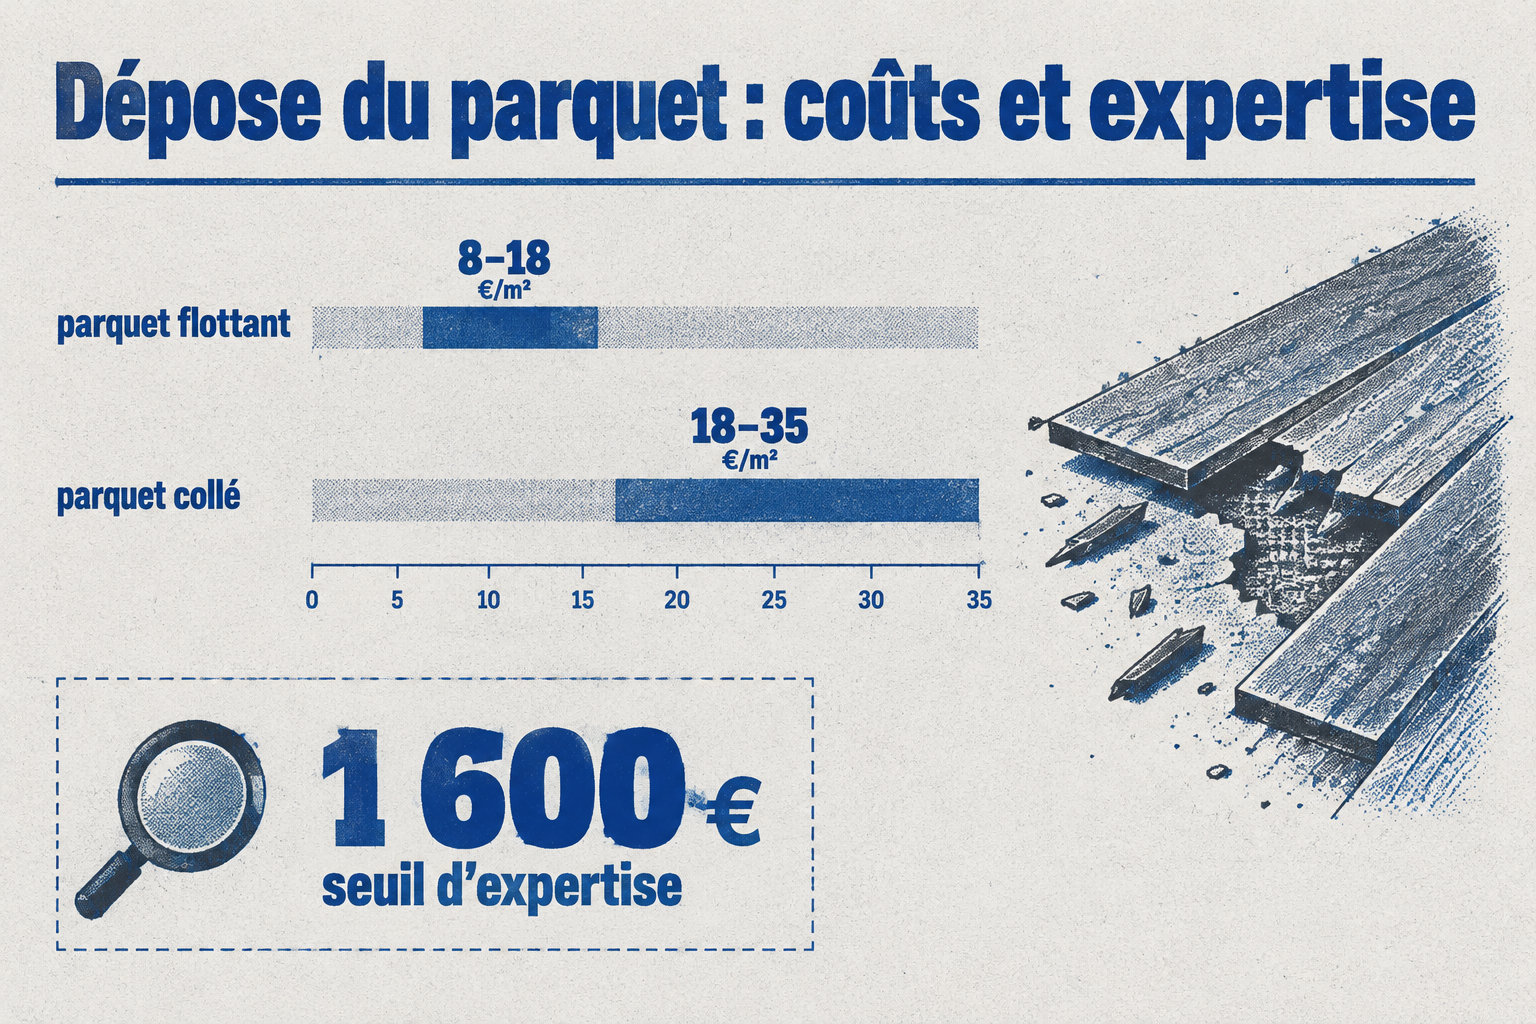
Si les dommages dépassent 1 600 €, l’assureur ordonne en général une expertise. Dans ce cas, attendez le passage de l’expert avant les travaux définitifs, sinon il ne pourra plus constater les dégâts.
Un devis bien fait doit détailler les points suivants :
- La dépose, la préparation et le séchage du support, car on ne pose pas un parquet neuf sur un sol encore humide.
- Les lames à remplacer et leur repose, avec des photos et les factures qui montrent l’ampleur des dégâts.
- Quelques lames suffisent si les dégâts restent localisés et si vous trouvez des lames de même teinte et de même essence pour un raccord visuel.
- Il faut refaire tout le parquet si les dégâts gagnent le sol ou le support. Dans ce cas, vérifiez que le montant du devis correspond bien à ce que votre contrat prévoit, franchise comprise.
Ce qui compte, c’est votre contrat : il dit si le parquet est couvert. Le réflexe de départ reste le même : couper l’eau, déclarer le sinistre à temps, puis attendre l’avis de l’assureur avant les travaux définitifs.
Prochain pas : ouvrez votre contrat, repérez la garantie dégâts des eaux et la franchise, puis demandez à votre assureur quelle convention il applique à votre dossier.